



コラム


住宅ローンと老後が不安になったら?住まい相談の第一歩
目次
- 先の暮らしが心配になったら、決める前に相談しましょう
- 「これからどう暮らそう」という相談から始めて大丈夫
- 不動産会社への相談は、売却を決めることではありません
- 家の価格だけでなく、ローンと生活費を一緒に確認しましょう
- 返済が厳しくなりそうなら、金融機関にも早めに相談を
- 支払いの遅れや通知を放置すると、住まいを失うおそれがあります
- 「売る」「住み続ける」以外の方法も相談してみましょう
- 複数の意見を聞き、自分が大切にしたい暮らしを考えましょう
- 住まいと住宅ローンの不安に関するQ&A
- これからの住まいを考えるときに大切な3つのポイント
- あわせて読みたい関連コラム
- STVラジオ『ようへいと学ぼう!エンジョイ・ライフ』
先の暮らしが心配になったら、決める前に相談しましょう
「今は住宅ローンを払えているけれど、この先も続けられるだろうか」
「仕事を減らしたいけれど、住まいと生活費が心配」
「家を売るべきなのか、住み続けるべきなのか分からない」
年齢や収入、体調の変化によって、これからの住まいに不安を感じることがあります。
また、賃貸住宅にお住まいの方も、年金生活になったときの家賃や、将来の住み替えに不安を感じることがあるでしょう。
今回のSTVラジオ『ようへいと学ぼう!エンジョイ・ライフ』の放送では、店舗付きの持ち家で暮らす60代の女性から寄せられた、住宅ローンと今後の生活についての相談をご紹介しました。
大切なのは、「売る」「引っ越す」と決める前に、今の状況と選べる方法を知ることです。
このコラムでは、住まいの不安を整理し、相談につなげるためのポイントを分かりやすくお伝えします。

めぐみ社長

ようへいさん
不動産会社に相談したら、売らなければいけないと思ってしまう方もいそうですね。

めぐみ社長
相談と売却の決定は別です。
まず家の価値やローンの残りを確認すると、住み続ける方法も、住み替える方法も考えやすくなります。

ようへいさん
なるほど。
決めるための情報を集めることが、最初の一歩なんですね。
今回は、住宅ローンや老後の住まいが不安になったときの相談のポイントをご紹介します。
「これからどう暮らそう」という相談から始めて大丈夫
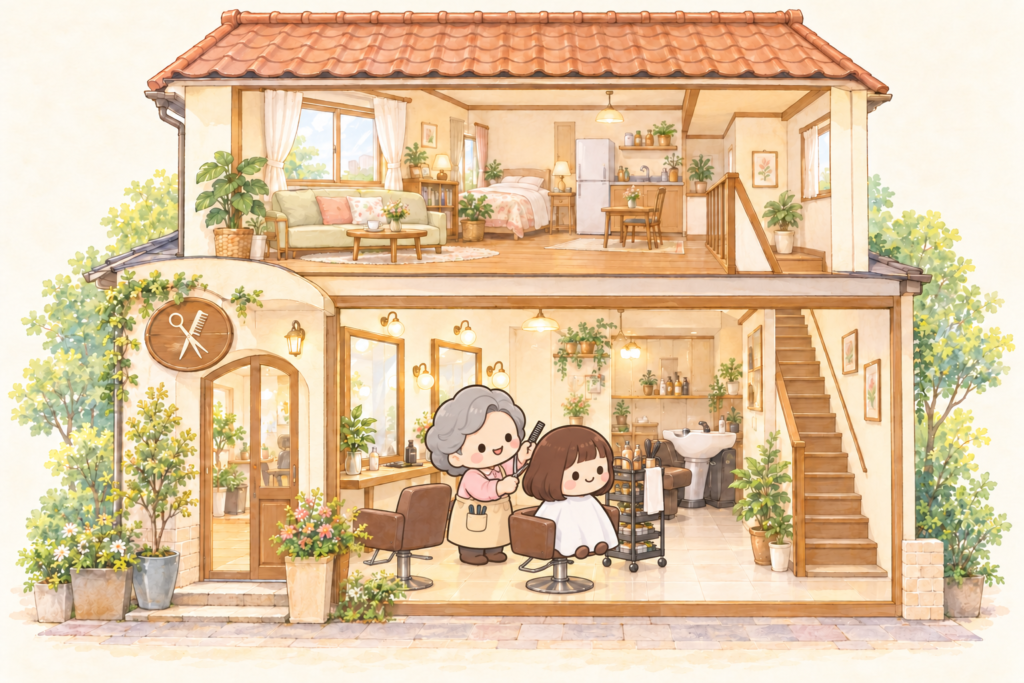
今回相談されたのは、地方の町で美容室を営む60代の女性です。
ご自身が所有する店舗付き住宅の2階に住みながら、仕事を続けていました。
しかし、年齢や今後の収入を考えると、建物に関するローンの返済を続けられるか心配になってきたそうです。
一方で、長年通ってくださるお客様もいるため、簡単にお店を閉めたり、建物を手放したりする決心はつきません。
相談の内容は、「部屋を探してほしい」という具体的な依頼よりも、「これからどう暮らしていけばよいのでしょうか」というものでした。
住まいの相談は、希望する物件や引っ越し日が決まっていなくても始められます。
「今の暮らしを続けたいけれど、お金が心配」
「引っ越すことも考えているけれど、何から始めればよいか分からない」
まずは、その気持ちを伝えてみましょう。
話をすることで、何を確認すればよいのか整理しやすくなります。
不動産会社への相談は、売却を決めることではありません
「相談したら、その場で売却を勧められるのではないか」
そんな心配から、不動産会社に足を運びにくい方もいるかもしれません。
しかし、不動産会社に相談したからといって、必ず家を売らなければならないわけではありません。
家の価格や活用方法について話を聞き、売却するかどうかを後から考えることもできます。
最初に、次のように伝えてみましょう。
「まだ売るかどうかは決めていません。今の家がどのくらいの価格で売れそうか、住み続ける方法も含めて相談したいです」
相談時には、次のようなことを確認すると役立ちます。
◆ 売却する場合の価格の目安と、その根拠
◆ 買い手が見つかるまでの期間の見通し
◆ 売却にかかる費用
◆ 建物や店舗を貸すことが可能か
◆ 住み替える場合の家賃や初期費用
不動産会社が提示する査定額は、実際に売却できる金額を保証するものではありません。
特に地方の店舗付き住宅では、建物の状態や立地、店舗としての需要などによって、売却価格や買い手が見つかるまでの期間が大きく変わることがあります。
「今日は情報を集めるための相談」と目的を伝え、契約を急がず説明を確認しましょう。
相談や査定に費用がかかるかも、事前に確認しておくと安心です。
家の価格だけでなく、ローンと生活費を一緒に確認しましょう
「家がいくらで売れるか」が分かっても、それだけでは今後の暮らしを判断できません。
次の4つを一緒に確認することが大切です。
【住宅ローンはいくら残っているか】
返済予定表や金融機関の案内で、ローンの残高、毎月の返済額、返済が終わる時期を確認しましょう。
正確な残高や、売却時に必要な返済額は、借入先の金融機関に確認します。
【売却後にいくら残る見込みか】
売却代金のすべてが、手元に残るわけではありません。
ローンの返済に加えて、仲介手数料、登記に関する費用、状況によっては税金なども考える必要があります。
基本的な考え方は、次のイラストのとおりです。
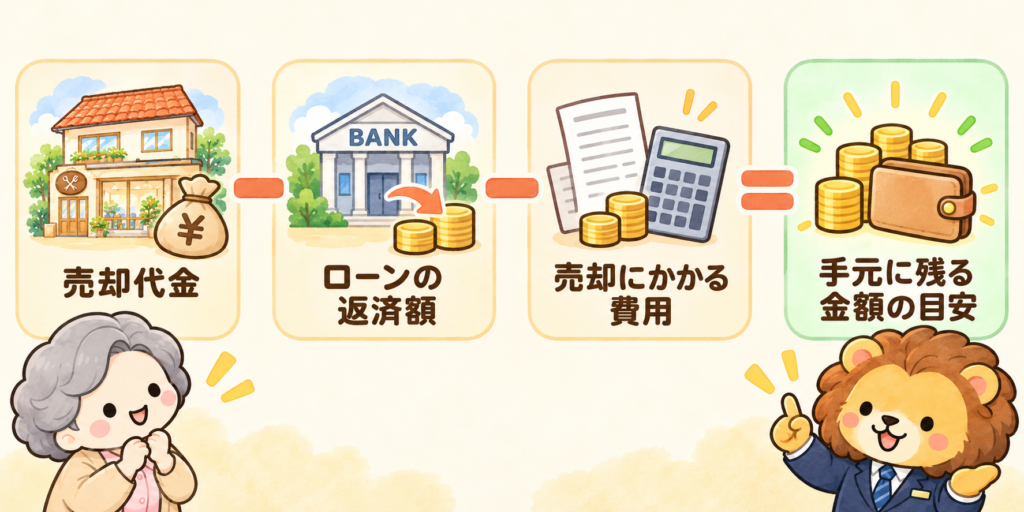
売却代金でローンを完済できない場合は、自己資金で不足分を補えるか、金融機関とどのような対応を相談する必要があるかを確認しましょう。
ローンが残っている不動産を売却する際は、原則として、金融機関などが担保として設定している「抵当権」を外す手続きが必要です。
売却代金だけでは返済しきれない場合、金融機関などの同意を得て任意売却を検討するケースもあります。
家を売却しても、必ず借金がなくなるわけではありません。
【住み替えた後の生活費はいくらか】
賃貸住宅に移る場合は、家賃だけでなく、初期費用、引っ越し代、光熱費なども見積もりましょう。
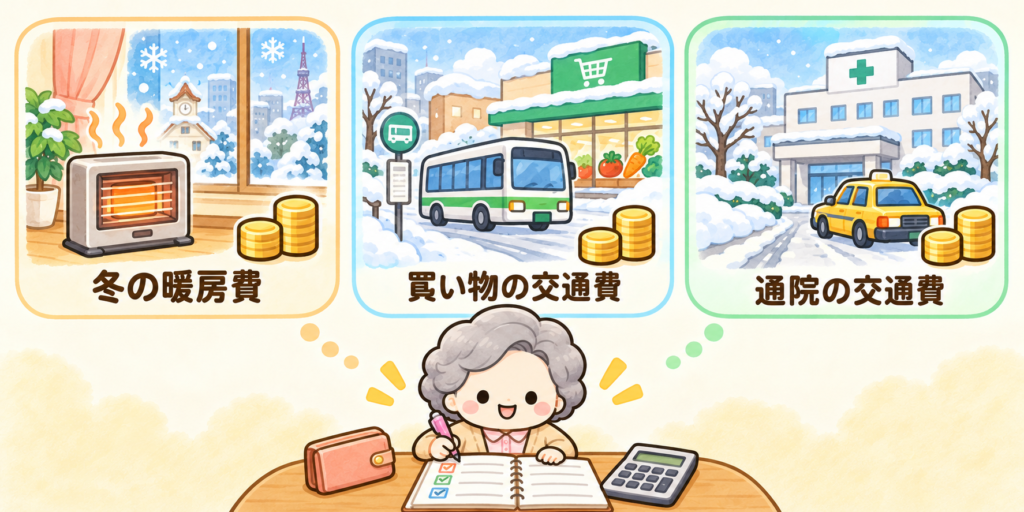
札幌や北海道で住み替えを考える場合は、冬の暖房費も忘れずに確認しましょう。
また、車を手放した後の買い物や通院のしやすさ、公共交通機関の利用にかかる費用なども、老後の暮らしを考えるうえで大切なポイントです。
家賃の安さと毎日の暮らしやすさを一緒に確認すると、住み替え後の負担を考えやすくなります。
【これからの収入と生活費はどう変わるか】
今は仕事の収入で住宅ローンを返済できていても、仕事を減らしたり、年金中心の生活になったりすると、毎月の収支が変わることがあります。
今後の年金見込額や仕事の収入、住宅ローンの返済額、固定資産税、建物の修繕費、医療費なども整理してみましょう。
持ち家の場合は、ローンの返済が終わっても、固定資産税や建物の維持管理費がかかります。
「今払えているか」だけでなく、「これからも無理なく暮らせるか」を考えることが大切です。
返済が厳しくなりそうなら、金融機関にも早めに相談を
住宅ローンの支払いに不安がある場合は、不動産会社への相談とあわせて、借入先の金融機関にも連絡しましょう。
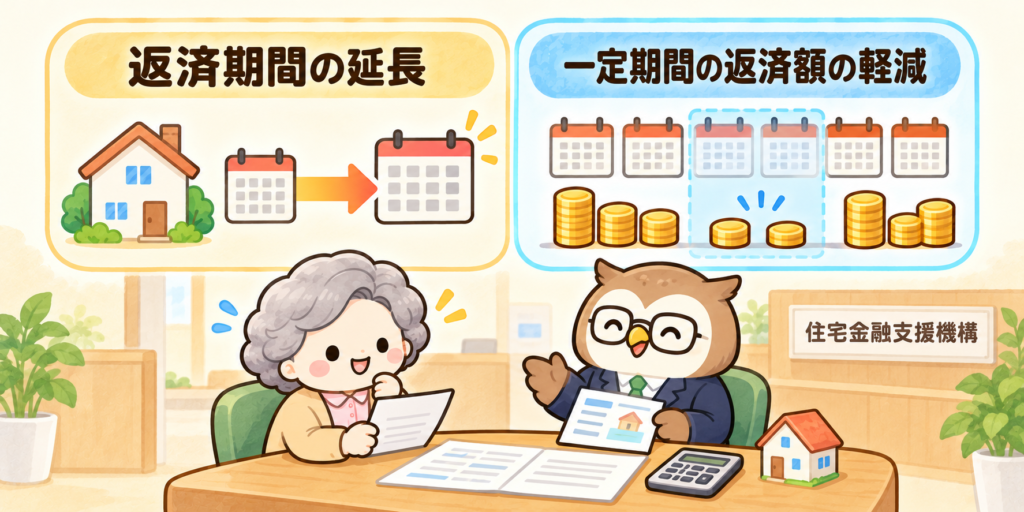
住宅金融支援機構では、同機構の住宅ローンを利用している方などに向けて、返済期間の延長や、一定期間の返済額を軽減する方法などを案内しています。
民間金融機関の住宅ローンでも、返済条件の変更について相談できる場合があります。
ただし、対応内容や利用条件は、金融機関、借入契約、返済状況などによって異なります。
返済条件の変更には審査があり、希望どおりに変更できるとは限りません。
また、返済期間を延ばすなど、変更内容によっては総返済額が増える場合があります。
ご自身のローンでどのような対応が可能かは、借入先に確認してください。
相談するときは、次の内容を整理しておくと伝えやすくなります。
◆ 現在の収入と毎月の支出
◆ 返済が厳しくなりそうな理由
◆ 今後の仕事や収入の見通し
◆ 今の家に住み続けたいか、住み替えも考えているか
「まだ滞納していないから相談できない」と考える必要はありません。
支払いが難しくなりそうだと感じた段階で、対応できる方法を確認しましょう。

めぐちゃん
店舗付き住宅の場合、住宅ローンや事業用の融資など、借入内容によって返済条件や相談できる方法が異なることがあります。
返済に不安がある場合は、借入先の金融機関に契約内容を確認してみましょう。
支払いの遅れや通知を放置すると、住まいを失うおそれがあります
返済が難しくなると、金融機関からの連絡を受けること自体がつらくなるかもしれません。
住宅ローンの返済が遅れたからといって、すぐに家を失うわけではありません。
しかし、滞納が続き、金融機関からの連絡や通知を放置してしまうと、最終的に裁判所の競売によって家が売却されるおそれがあります。
返済が難しくなったときは、一人で抱え込まず、できるだけ早い段階で借入先に相談することが大切です。
ここで知っておきたいのが、「任意売却」と「競売」の違いです。
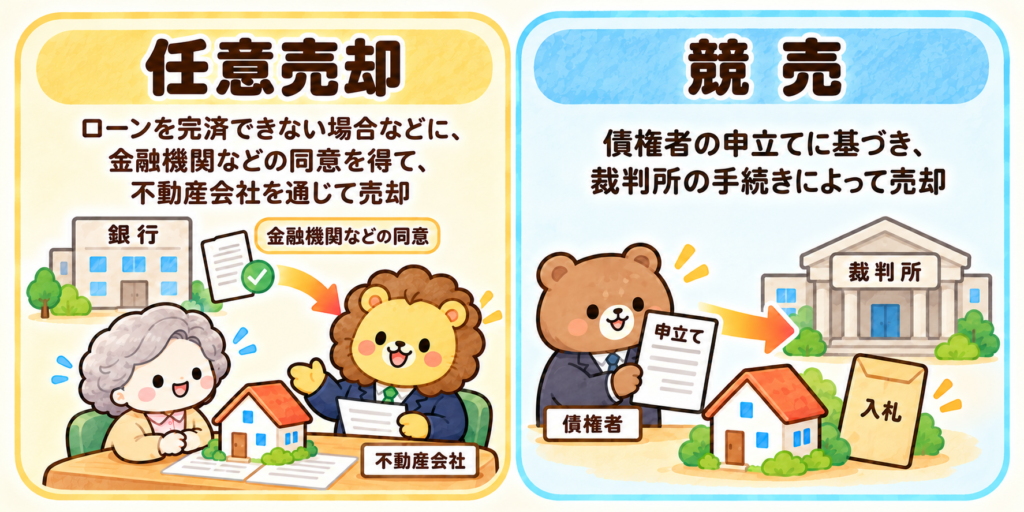
任意売却は、住宅ローンなどの返済が難しくなった場合に、金融機関などの同意を得て、不動産会社を通じて売却する方法です。
一方、競売は、金融機関などの債権者の申立てに基づき、裁判所の手続きによって不動産を売却する方法です。
住宅金融支援機構では、任意売却について、一般的に競売より高い価格で売却できることが期待され、引き渡し時期も調整しやすいと案内しています。
ただし、必ず競売より高く売れるわけではありません。
また、任意売却には金融機関などの同意が必要で、売却後も借金が残る場合があります。
自分が所有し、住んでいる家が競売によって売却された場合、原則として新しい所有者に建物を引き渡す必要があります。
そのため、住み続けることが難しくなり、退去が必要になる場合があります。
「どうしてよいか分からない」ときこそ、届いた通知をそのままにせず、金融機関や専門家に相談することが大切です。
返済や借金全体の整理が必要な場合は、弁護士など、法律の専門家への相談も検討しましょう。
「売る」「住み続ける」以外の方法も相談してみましょう
今回のような店舗付き住宅では、建物の状態や地域の需要によって、店舗部分を貸すなどの活用方法を検討できる場合があります。
ラジオ放送でも、今ある店舗をそのまま使いたい人とのつながりが見つかる可能性について話題になりました。
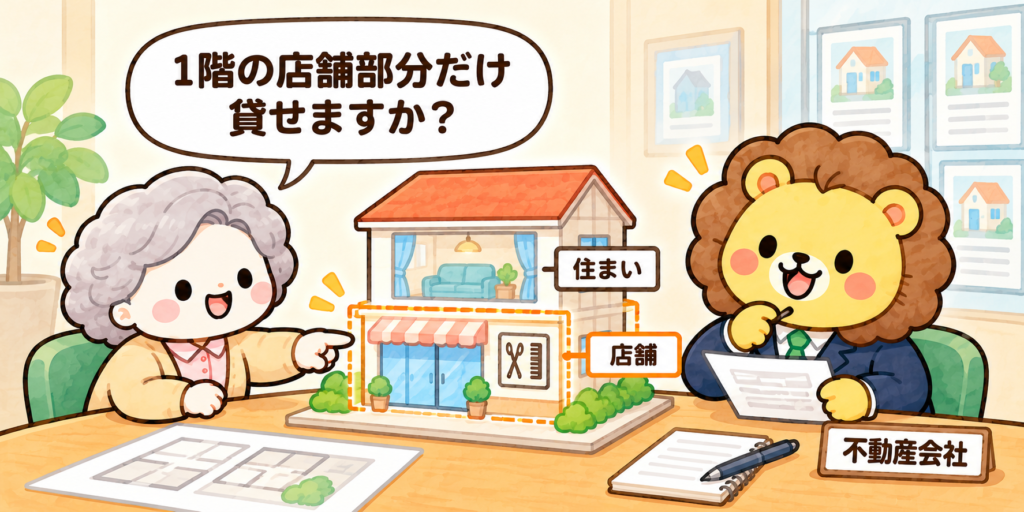
例えば、不動産会社に次のようなことを聞いてみるとよいでしょう。
◆ 店舗部分だけを貸せるか
◆ 自分の居住部分と、貸す部分を分けられるか
◆ 貸すために改修が必要か
◆ 賃料と維持費を考えて、負担を減らせそうか
ただし、借り手が見つかるとは限りません。
修繕費や空室期間の負担も考える必要があります。
ローンが残っている店舗付き住宅を貸す場合は、借入契約の内容によって、金融機関への事前相談や承諾が必要になることがあります。
また、店舗部分と居住部分の使い分け、建物の設備、改修費用、貸し出しに関する法令や契約条件なども確認が必要です。
実際に貸し出す前に、金融機関や不動産会社などに相談しましょう。
複数の意見を聞き、自分が大切にしたい暮らしを考えましょう
相談先を選ぶときは、会社の規模だけで判断せず、相談内容に合った経験があるか、説明が分かりやすいかを確認しましょう。
地域の不動産会社は、近隣の取引や店舗の需要に詳しい場合があります。
大手の不動産会社にも、幅広い情報や取引の仕組みを持つ強みがあります。
可能であれば、複数の不動産会社に相談してみましょう。
それぞれの説明や提案を比較することで、売却価格の目安だけでなく、自分に合った方法を考えやすくなります。
比べたいのは査定額だけではありません。
◆ なぜその価格になるのか
◆ 売却以外の方法も説明してくれるか
◆ 費用や不利になる点も伝えてくれるか
◆ こちらの希望を聞き、考える時間をくれるか
◆ 個人情報をどう扱うか説明してくれるか
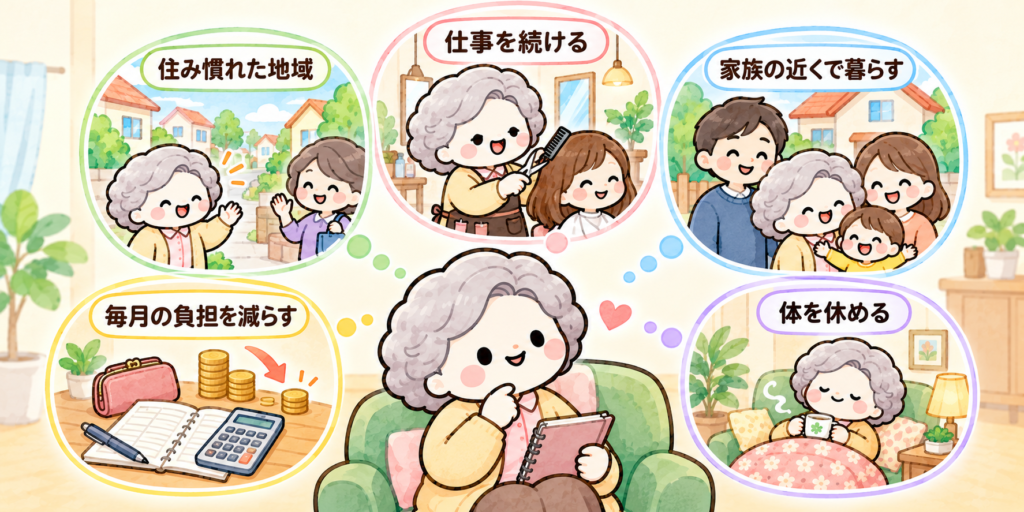
そして、相談する前に「自分が何を大切にしたいか」も考えてみましょう。
住み慣れた地域に残りたいのか、仕事を続けたいのか、家族の近くで暮らしたいのか。
毎月の負担を減らし、体を休めることを優先したい方もいるでしょう。
賃貸住宅にお住まいの方も、今の家賃や将来の暮らしに不安があれば、住み替えを決める前から相談できます。
一度の相談ですべてを決める必要はありません。情報を集めながら、ご自身に合った暮らし方を考えていきましょう。
住まいと住宅ローンの不安に関するQ&A

カラくん
家を売るか決めていなくても、不動産会社に相談できるの?

めぐちゃん
もちろん。
売却するかどうかを判断するために、価格の目安や活用方法を相談できるよ。
最初に「まだ売却は決めていません」と伝えよう。
相談や査定に費用がかかるかは、事前に確認してね。
相談しただけで、売却を依頼する契約を結ぶ必要はないよ。
カラくん
住宅ローンが残っていても、家を売れるの?

めぐちゃん
売却できる場合があるよ。
ローンが残っている家を売るときは、原則としてローンを完済し、抵当権を抹消するための手続きが必要なんだ。
売却代金で返済しきれない場合は、自己資金で不足分を補う方法や、金融機関などの同意を得て任意売却する方法などを相談することになるよ。
まずは借入先の金融機関に確認してね。
カラくん
住宅ローンを一度滞納したら、すぐに家を出なければいけないの?

めぐちゃん
一度の滞納だけで、すぐに家を出なければならないわけではないよ。
でも、支払いの遅れが続くと、状況によっては競売などの手続きにつながることもあるんだ。
返済が難しくなったときは、通知を放置せず、早めに金融機関へ相談してね。
カラくん
古い店舗付き住宅でも、活用できる可能性はある?

めぐちゃん
建物の状態、立地、地域の需要によっては、店舗として貸すなどの方法を検討できる場合があるよ。
ただし、改修費や貸し出しの条件も確認が必要だよ。
地域の不動産会社に、実現できそうな方法と費用を聞いてみよう。
カラくん
賃貸に住んでいるけれど、老後の家賃や引っ越しについて相談してもいいの?

めぐちゃん
もちろんだよ。
今後の収入や年金、通院・買い物のしやすさなどを伝えると、住まいを考えるための条件を整理しやすくなるよ。
「いつ引っ越すか決まっていない」という段階でも、まずは今の不安を相談してみよう。
これからの住まいを考えるときに大切な3つのポイント
決める前に、今の状況を知る
家の価格、ローンの残高、毎月の収入と支出を確認しましょう。 数字が分かると、住み続ける場合と住み替える場合を比較しやすくなります。
めぐちゃん
支払いが厳しくなりそうなら、早めに相談する
住宅ローンは借入先の金融機関へ、売却や活用は不動産会社へ相談しましょう。 連絡や通知を放置せず、対応できる方法を確認することが大切です。

めぐちゃん
自分が大切にしたい暮らしを伝える
住み慣れた地域、仕事、家族との距離、毎月の負担など、自分が大切にしたいことを伝えましょう。
複数の意見も参考にしながら、無理なく暮らせる方法を考えていきましょう。

めぐちゃん
「まだ何も決まっていないから」と、相談をためらう必要はありません。
まずは今の不安を話すことから始めてみましょう。
住宅ローンの返済は借入先の金融機関へ、売却や建物の活用は不動産会社へ。
札幌での住み替えやお部屋探しにお困りの方は、めぐみ企画へお気軽にご相談ください。
あわせて読みたい関連コラム
老後の住まいや住み替えを考えるときは、無理のない家賃、暮らしやすい環境、引っ越しに向けた準備も大切です。こちらのコラムも参考にしてみてください。
● 【高齢者の住まい探し】年金生活・生活保護の方が失敗しない家賃設定とは?
● 高齢者の終活は「物を減らすこと」から|老後の住まいと生前整理の大切なポイント
STVラジオ『ようへいと学ぼう!エンジョイ・ライフ』
この内容はSTVラジオ『ようへいと学ぼう!エンジョイ・ライフ』でもご紹介しました。
放送はこちらからお聴きいただけます。

めぐみ企画へのお問い合わせ

電話受付/平日9:00~17:00(土日祝休み)
不安な⽅は匿名でお問い合わせいただけます

不安な⽅は匿名でお問い合わせいただけます
⽣活保護申請サポートをご希望の⽅は
16時までにお電話ください
(区役所が17時15分までのため)
こんにちは。コンビニ賃貸のめぐみ企画です。
「この先、住宅ローンを払っていけるか心配」というご相談がありました。
まだ家を売る決心がついていなくても、相談してよいんですよ。